

Personal Expense Tracker

- 0.00 Recensioni
- 0.0
- Download
- 50.000+
La nostra opinione su Personal Expense Tracker da Appgk
Tenere sotto controllo le spese non richiede sempre uno strumento complesso. In molti casi serve soprattutto un posto ordinato dove annotare ciò che entra, ciò che esce e quanto posso permettermi di spendere nella giornata. È proprio questa l’idea alla base di Personal Expense Tracker, un’app di finanza personale sviluppata da LOOP MONDO COMPANY LIMITED che ho trovato adatta a chi vuole iniziare senza trasformare il bilancio familiare in un progetto complicato.
La mia impressione è positiva, ma con una precisazione importante: non la sceglierei per sostituire un software contabile completo o per gestire una situazione finanziaria articolata. La vedo piuttosto come un registro quotidiano, utile quando si vuole capire dove finiscono i soldi con un gesto rapido e con riepiloghi facili da leggere. Il valore dell’app sta nella costanza d’uso, non nella quantità di strumenti avanzati.
Un registro quotidiano che punta sulla chiarezza
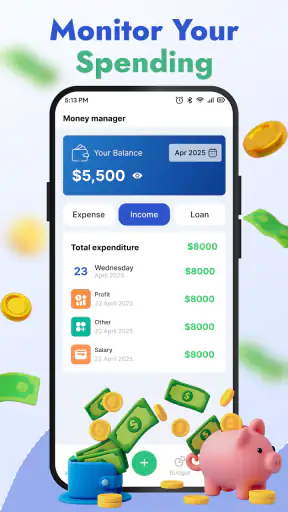
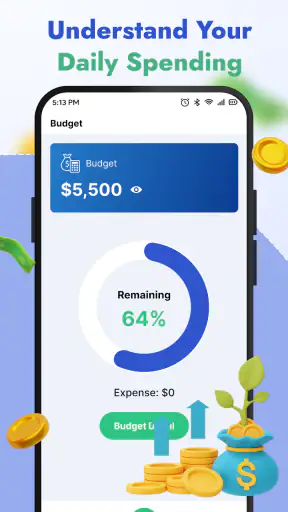
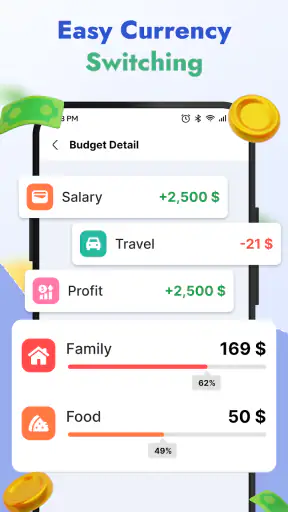
Il primo approccio è abbastanza diretto. L’app appartiene alla categoria della finanza e ruota attorno a tre attività essenziali: registrare le entrate, inserire le uscite e osservare il budget giornaliero. Non è una distinzione banale. Molte persone controllano il saldo del conto, ma il saldo da solo non spiega perché una settimana sia andata meglio o peggio del previsto. Scrivere le singole spese crea invece una traccia concreta.
Io la userei, per esempio, dopo una giornata in cui ho pagato un caffè, un biglietto, la spesa e una piccola commissione. Anche cifre modeste diventano più comprensibili quando sono raccolte nello stesso posto. Il riepilogo serve soprattutto a individuare la somma delle piccole decisioni, non soltanto gli acquisti importanti. È un modo semplice per passare da una sensazione vaga, come “sto spendendo troppo”, a un controllo più ragionato.
I migliori aspetti di Personal Expense Tracker
Aspetti da tenere a mente su Personal Expense Tracker
La versione attuale è la 1.0.3 e l’app è disponibile gratuitamente. Questo la rende interessante per chi vuole provare un metodo di monitoraggio senza affrontare subito un abbonamento o un acquisto. Il requisito minimo è Android 7.0, quindi può essere presa in considerazione anche da chi utilizza uno smartphone non recente. La classificazione PEGI 3 la colloca inoltre in una fascia adatta a un pubblico molto ampio.
Il numero di installazioni ha superato quota 50 mila, un segnale che l’app ha già raggiunto una base di utenti concreta, pur restando una soluzione relativamente semplice. La data di pubblicazione indicata è il 23 luglio 2026. In pratica, la considero una scelta da valutare per la sua impostazione essenziale, non per la presenza di una lunga storia o di un ecosistema esteso.
Notizie e approfondimenti su Personal Expense Tracker

Notizie
Subway Surfers sotto pressione: cosa succede quando la corsa si interrompe
Notizie
Google Play Store è il vero banco di prova di Android
Notizie
Fortnite non è solo una partita: così vive la sua comunità
Dove ci si può bloccare nei primi minuti
Il punto più delicato, con un’app di questo tipo, non è necessariamente l’inserimento di una spesa. È decidere come usarla con regolarità. Se registro soltanto gli acquisti grandi, il quadro rimane incompleto. Se invece provo a ricostruire mesi passati in una sola sessione, rischio di abbandonare prima ancora di aver creato una routine.
Il mio consiglio è iniziare dal giorno corrente e mantenere una regola semplice: inserire una voce subito dopo il pagamento, oppure in un unico momento alla sera. Il secondo metodo funziona meglio se durante la giornata non voglio interrompermi, ma richiede di conservare una nota temporanea. In entrambi i casi, la precisione dipende più dall’abitudine che dall’app.
Non vuoi leggere la recensione completa?
Un altro possibile punto di attrito è confondere un’entrata con un budget disponibile. Un’entrata indica denaro ricevuto; il budget giornaliero rappresenta invece quanto voglio concedermi in un determinato periodo. Se tratto i due concetti come sinonimi, il riepilogo può diventare fuorviante. Prima di cominciare, stabilirei quindi una cifra realistica per le spese quotidiane, separandola mentalmente dallo stipendio o da altri incassi.
Questo approccio è particolarmente utile per chi paga spesso in contanti. Quando non c’è un movimento bancario automatico a ricordare l’acquisto, la registrazione manuale diventa il passaggio decisivo. Per contro, chi desidera importare automaticamente ogni transazione potrebbe trovare il lavoro più impegnativo rispetto a una soluzione collegata direttamente al conto.
Screenshot
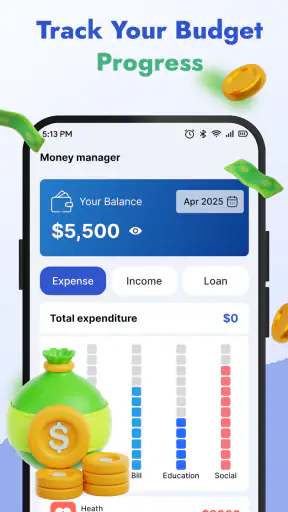
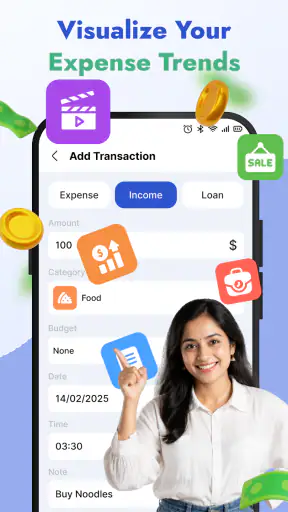
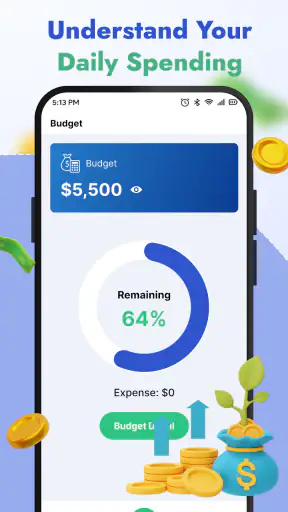
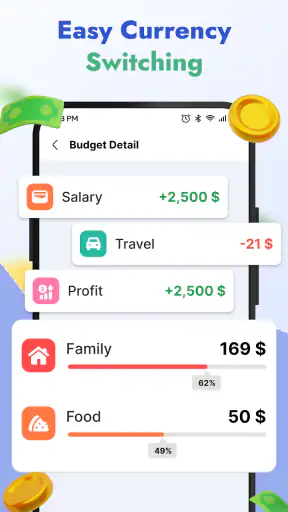
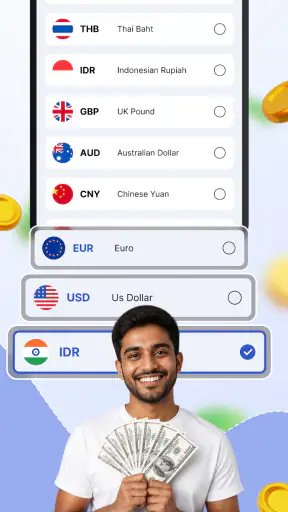
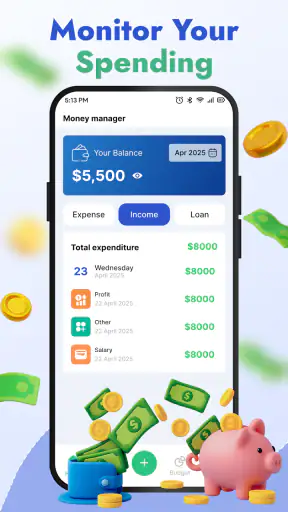
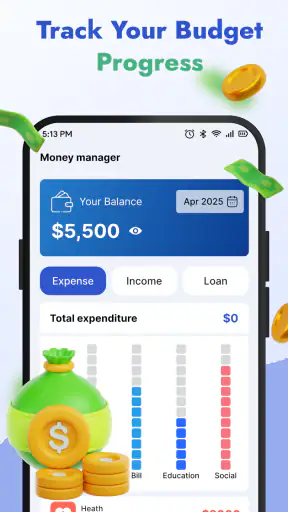
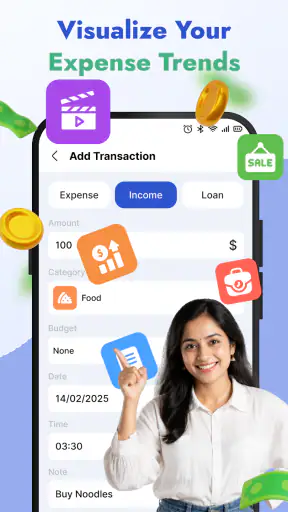
Controlli da fare prima di attribuire un problema all’app
Quando un riepilogo sembra sbagliato, io controllerei prima le voci inserite. Una spesa duplicata, un importo scritto con una cifra in più o un’entrata registrata nel momento sbagliato possono alterare rapidamente la lettura del budget. La verifica più efficace consiste nel ripercorrere la giornata e confrontare ogni voce con ricevute, notifiche di pagamento o appunti personali.
Conviene anche mantenere una convenzione coerente. Se una volta registro la spesa alimentare appena pago e un’altra volta la aggiungo a fine giornata insieme ad altro, posso perdere il riferimento temporale. Non è un difetto specifico di Personal Expense Tracker: è una conseguenza della registrazione manuale. La soluzione pratica è scegliere una sola procedura e seguirla per almeno qualche giorno prima di giudicare i risultati.
Se l’app appare lenta o non aggiorna immediatamente un riepilogo, chiuderei e riaprirei l’applicazione, controllerei di avere spazio libero sul dispositivo e verificherei che il sistema operativo sia compatibile. Sono passaggi generali, ma spesso evitano di cancellare dati o modificare impostazioni senza motivo. Non eliminerei l’app come primo tentativo, soprattutto se ho già inserito diverse spese e non ho verificato come vengono conservate.
Un controllo utile riguarda anche la data e l’orario del telefono. Se il dispositivo mostra un giorno errato, una voce può finire in una giornata diversa da quella attesa. Prima di correggere manualmente molte registrazioni, controllerei le impostazioni del sistema e poi rivedrei il riepilogo. È un dettaglio poco evidente, ma può spiegare una differenza che sembra un errore di calcolo.
Come imposterei il primo flusso di lavoro
Io inizierei con una settimana di osservazione, senza cercare subito di rispettare un obiettivo perfetto. Ogni giorno annoterei le entrate effettive e le uscite appena sostenute, poi guarderei il riepilogo a fine giornata. Lo scopo iniziale non sarebbe tagliare tutto, ma capire quali spese si ripetono e quali invece sono occasionali.
Dopo alcuni giorni, il budget giornaliero diventa più utile perché può essere confrontato con il comportamento reale. Se imposto una cifra troppo bassa, finirò per considerare l’app un giudice invece che uno strumento. Se la imposto troppo alta, il riepilogo non mi aiuterà a prendere decisioni. Meglio scegliere un limite raggiungibile e modificarlo solo dopo aver osservato le proprie abitudini.
Un uso interessante è separare mentalmente le spese inevitabili da quelle flessibili. L’affitto, una bolletta o un acquisto già programmato non hanno lo stesso significato di una consumazione improvvisata. Anche se l’app li raccoglie nello stesso quadro, io leggerei il riepilogo chiedendomi quali importi posso davvero cambiare. Questo evita di trarre conclusioni sbagliate da una giornata costosa per motivi non ricorrenti.
Un secondo suggerimento riguarda le spese condivise. Se pago la cena per due persone, registrerei l’importo effettivamente uscito dal mio portafoglio, ma terrei separato nella mia memoria l’eventuale rimborso atteso. Quando il rimborso arriva, lo annoterei come entrata. In questo modo il registro segue i movimenti reali, mentre il budget rimane leggibile. Mescolare subito il rimborso con la spesa può invece far sembrare più bassa un’uscita che, in quel momento, ho sostenuto davvero.
Per chi usa più metodi di pagamento, la disciplina è ancora più importante. Contanti, carta e portafoglio digitale possono rendere difficile ricordare tutto. Io farei una breve revisione serale confrontando il contenuto del portafoglio e le notifiche ricevute. Non serve trasformare il controllo in un’attività lunga: bastano pochi minuti, purché diventino parte della routine.
Recuperare un flusso interrotto senza ricominciare male
Capita facilmente di saltare una giornata. In quel caso non cercherei di ricostruire ogni dettaglio a memoria dopo molto tempo. Partirei dalle prove più affidabili che ho a disposizione, come ricevute e movimenti del conto, e inserirei soltanto ciò che riesco a identificare con sicurezza. Per le piccole spese non ricordate, preferisco una nota prudente e una nuova ripartenza piuttosto che inventare importi precisi.
Se il riepilogo si è alterato perché una voce è stata registrata due volte, la correzione dovrebbe essere graduale: prima individuare il giorno interessato, poi confrontare gli importi e infine modificare solo la registrazione chiaramente errata. Cancellare molte voci insieme può rendere impossibile capire quale modifica abbia risolto il problema.
Quando un budget sembra superato, non lo interpreterei automaticamente come un fallimento. Potrebbe esserci una spesa straordinaria, un pagamento anticipato o un’entrata ancora non registrata. La domanda utile è: “Questa situazione si ripeterà domani?”. Se la risposta è no, il riepilogo va letto come una fotografia di una giornata particolare. Se invece si ripete, allora il limite scelto va ripensato.
Questo è uno dei motivi per cui vedo l’app più come uno strumento di consapevolezza che come un sistema di controllo rigido. Il suo compito è aiutarmi a leggere il comportamento, non decidere al posto mio. Una volta recuperata la continuità, tornerei a inserire le voci nel momento più comodo, senza tentare di compensare con registrazioni eccessivamente dettagliate.
Quando la causa non è Personal Expense Tracker
Un risultato poco utile può dipendere dalla qualità degli input. Se inserisco soltanto le spese che ricordo, escludo i pagamenti automatici o registro le entrate in modo irregolare, il quadro non può essere completo. In questo caso cambiare applicazione probabilmente non risolverebbe il problema. Servirebbe prima una regola personale più chiara.
Ci sono però situazioni in cui un’altra categoria di strumento può essere più adatta. Chi gestisce conti condivisi, investimenti, fatture, rimborsi frequenti o attività professionali potrebbe avere bisogno di funzioni specifiche che un semplice registro giornaliero non è pensato per sostituire. Anche chi vuole sincronizzazione bancaria automatica dovrebbe orientarsi verso un’app costruita attorno a quel flusso.
Al contrario, una soluzione essenziale è spesso preferibile per uno studente, una persona che vive da sola o una famiglia che vuole soltanto controllare le uscite ricorrenti. In questi casi, la semplicità riduce il rischio di passare più tempo a configurare categorie e report che a osservare le proprie decisioni. Personal Expense Tracker ha senso soprattutto quando il problema è iniziare a registrare, non quando si dispone già di un sistema finanziario complesso.
La compatibilità con Android 7.0 amplia la possibilità di usarla su dispositivi meno recenti, ma prima dell’installazione controllerei comunque che il telefono abbia spazio sufficiente e che il sistema sia aggiornato quanto possibile. Se il dispositivo è molto datato o instabile in generale, eventuali chiusure improvvise non sarebbero necessariamente imputabili all’app. In quel caso farei una prova breve, evitando di affidarle subito l’intero archivio delle mie spese.
Il confronto con il quaderno e con le app più complete
Rispetto a un quaderno, l’app offre il vantaggio di avere un riepilogo consultabile senza dover sommare manualmente ogni riga. Il telefono è inoltre quasi sempre a portata di mano, quindi può essere più pratico dopo un pagamento. Il quaderno resta però valido per chi ragiona meglio scrivendo a mano o vuole evitare di usare lo smartphone per ogni piccola operazione.
Rispetto alle app finanziarie più ricche, Personal Expense Tracker sembra orientata a un percorso meno impegnativo. Un’app completa può offrire più automazioni e analisi, ma può anche richiedere una configurazione iniziale più lunga e una maggiore attenzione alle categorie. Io sceglierei questa soluzione semplice quando voglio un controllo quotidiano immediato; sceglierei l’alternativa più avanzata quando devo coordinare molti conti, periodi fiscali o obiettivi finanziari complessi.
Il vero compromesso è tra velocità e profondità. Un registro manuale permette di decidere cosa annotare e di riflettere su ogni uscita, ma non elimina il lavoro. Un sistema automatico riduce le dimenticanze, però può rendere meno evidente il comportamento dietro ogni transazione. Per imparare a spendere con maggiore consapevolezza, il piccolo sforzo manuale può essere persino utile.
La mia valutazione per diversi tipi di utente
La consiglierei a chi vuole cominciare a monitorare le proprie finanze senza affrontare una piattaforma sovraccarica. È adatta anche a chi ha bisogno di un riepilogo giornaliero per capire se le piccole spese stanno occupando una parte eccessiva del budget. Il fatto che sia gratuita rende l’esperimento semplice: si può provare il metodo senza impegnarsi economicamente.
La consiglierei meno a chi pretende che ogni movimento venga importato automaticamente o a chi vuole una gestione finanziaria familiare molto dettagliata. Anche chi tende a dimenticare sistematicamente di registrare gli acquisti potrebbe non ottenere risultati soddisfacenti, a meno di accettare una routine di recupero serale.
Per usarla bene, partirei con un obiettivo modesto: registrare tutto per una settimana, controllare il riepilogo ogni sera e correggere soltanto gli errori evidenti. In seguito valuterei se il budget scelto riflette davvero la mia vita quotidiana. Questo percorso evita due errori comuni: impostare limiti irrealistici e abbandonare l’app dopo una sola giornata fuori programma.
Nel complesso, Personal Expense Tracker è una scelta concreta per chi cerca un tracker delle spese personali semplice, gratuito e adatto al controllo quotidiano. Non la considero una soluzione universale, ma il suo limite è anche la sua identità: riduce il numero di decisioni necessarie per iniziare. Se voglio capire meglio le mie uscite e sono disposto a inserirle con costanza, può diventare un compagno pratico.
La mia conclusione è quindi favorevole per un uso personale e ordinario. Non la installerei aspettandomi analisi finanziarie professionali o automazioni sofisticate; la sceglierei per creare una fotografia chiara delle entrate, delle uscite e del budget giornaliero. Il risultato migliore arriva dalla regolarità, non dalla complessità: se questo è ciò che cerchi, Personal Expense Tracker merita una prova.
Domande frequenti su Personal Expense Tracker
Che cos’è Personal Expense Tracker e a cosa serve?
Personal Expense Tracker è un’applicazione pensata per aiutarti a registrare, organizzare e controllare le tue spese quotidiane. Dopo averla provata, risulta utile per inserire entrate e uscite, suddividerle per categorie e visualizzare l’andamento del budget. È adatta sia a chi vuole semplicemente tenere sotto controllo piccoli acquisti, sia a chi desidera pianificare con maggiore precisione le proprie finanze personali.
Personal Expense Tracker è facile da usare anche per chi non ha esperienza con le app finanziarie?
Sì, l’app presenta un’impostazione generalmente semplice e intuitiva. L’aggiunta di una nuova spesa richiede pochi passaggi: basta indicare l’importo, scegliere una categoria e, se necessario, aggiungere una nota. Le schermate dedicate al riepilogo aiutano a capire rapidamente dove viene speso il denaro. Tuttavia, per ottenere risultati utili è importante inserire con costanza tutte le transazioni.
Quali funzioni offre Personal Expense Tracker per gestire il budget?
Personal Expense Tracker consente di monitorare le spese attraverso categorie, riepiloghi e panoramiche del periodo selezionato. In base alla versione disponibile, può includere funzioni come la gestione delle entrate, la definizione di budget, promemoria, grafici e filtri per analizzare meglio i movimenti. Questi strumenti permettono di individuare le categorie più costose e di verificare più facilmente se si sta rispettando il limite di spesa stabilito.
I miei dati finanziari sono al sicuro quando utilizzo Personal Expense Tracker?
Prima di utilizzare l’app è consigliabile leggere l’informativa sulla privacy e controllare quali autorizzazioni vengono richieste. Le informazioni inserite possono includere dati sensibili sulle proprie abitudini di spesa, quindi è importante verificare se vengono salvate solo sul dispositivo oppure sincronizzate con un account o con servizi online. Evita di inserire password bancarie, codici PIN o credenziali personali, a meno che l’app non dichiari chiaramente di supportare sistemi sicuri e affidabili.
Personal Expense Tracker è gratuita o richiede acquisti e abbonamenti?
La disponibilità delle funzioni può dipendere dalla versione dell’app installata e dal sistema operativo utilizzato. In genere, un’app di questo tipo può offrire una modalità gratuita con strumenti essenziali e proporre acquisti interni o un abbonamento per eliminare la pubblicità, sbloccare statistiche avanzate o utilizzare funzioni aggiuntive. Prima del download conviene controllare la pagina ufficiale dello store, i dettagli sui costi e le condizioni dell’eventuale rinnovo automatico.











